Domain festgeld-anbieter.de kaufen?
Wir ziehen mit dem Projekt
festgeld-anbieter.de um.
Sind Sie am Kauf der Domain
festgeld-anbieter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festgeld-anbieter.de kaufen?
Warum EZB niedrige Zinsen?
Die Europäische Zentralbank (EZB) senkt die Zinsen, um die Wirtschaft anzukurbeln und das Wachstum zu fördern. Niedrige Zinsen machen es günstiger, Geld zu leihen, was Unternehmen dazu ermutigen soll, in Investitionen zu tätigen und Arbeitsplätze zu schaffen. Zudem sollen niedrige Zinsen die Inflation anheizen, da sie die Kreditvergabe und den Konsum ankurbeln. Die EZB reagiert auch auf wirtschaftliche Entwicklungen und versucht, durch die Steuerung der Zinsen die Preisstabilität und das Wirtschaftswachstum in der Eurozone zu unterstützen. **
Warum sind niedrige Zinsen schlecht?
Niedrige Zinsen können für Sparer und Investoren problematisch sein, da sie weniger Rendite auf ihre Ersparnisse und Investitionen erhalten. Dies kann dazu führen, dass Menschen weniger Anreize haben, Geld zu sparen oder zu investieren, was langfristig zu einer geringeren Wirtschaftsaktivität führen kann. Zudem können niedrige Zinsen zu einer Blasenbildung an den Finanzmärkten führen, da Investoren riskantere Anlagen bevorzugen, um höhere Renditen zu erzielen. Darüber hinaus können niedrige Zinsen die Rentabilität von Banken beeinträchtigen, da sie weniger Einnahmen aus Krediten erzielen. Dies kann sich negativ auf die Kreditvergabe und die Gesamtwirtschaft auswirken. **


Ähnliche Suchbegriffe für Vergleichsweise niedrige Zinsen
Top-Angebote
Produkte zum Begriff Vergleichsweise niedrige Zinsen:
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
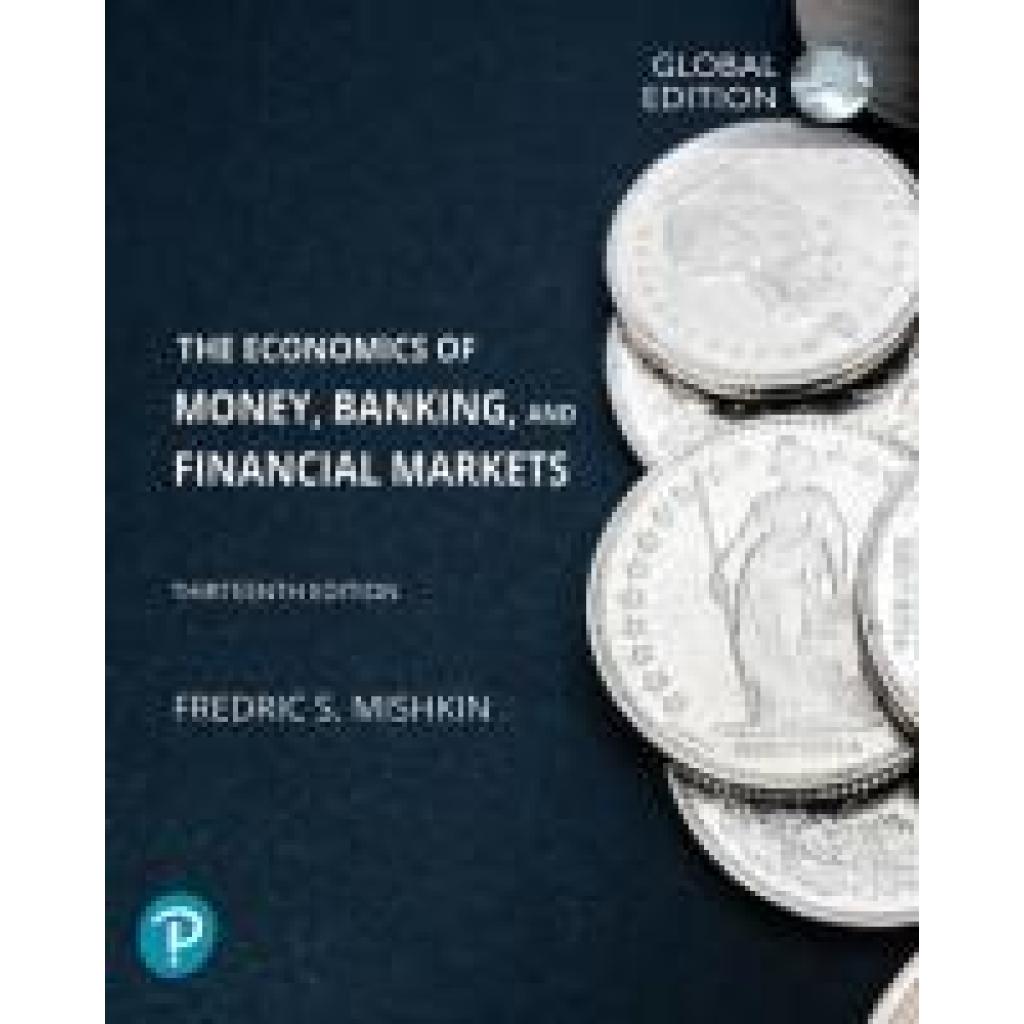
Mishkin, Frederic: Economics of Money, Banking and Financial Markets, The, Global EditionEconomics of Money, Banking and Financial Markets, The, Global Edition , This title is a Pearson Global Edition. The Editorial team at Pearson has worked closely with educators around the world to include content which is especially relevant to students outside the United States. For courses in money and banking, or general economics. A unified framework for understanding financial markets The Economics of Money, Banking and Financial Markets brings a fresh perspective to todayGÇÖs major questions surrounding financial policy. Influenced by his term as Governor of the Federal Reserve, Frederic Mishkin offers students a unique viewpoint and informed insight into the monetary policy process, the regulation and supervision of the financial system, and the internationalization of financial markets. The 13th Edition provides a unifying, analytical framework for learning that fits a wide variety of syllabi. And core economic principles and real-world examples organize students' thinking and keep them motivated. After reading this text, students are well equipped to apply these financial models, terms, and equations to decisions that affect both their personal and professional lives. MyLab-« Economics is not included. Students, if Pearson Pearson MyLab Economics is a recommended/mandatory component of the course, please ask your instructor for the correct ISBN. Pearson Pearson MyLab Economics should only be purchased when required by an instructor. Instructors, contact your Pearson representative for more information. , > , Auflage: 13. Auflage, Erscheinungsjahr: 20210817, Produktform: Kartoniert, Autoren: Mishkin, Frederic, Auflage: 22013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Bank - Bankgeschäft ~Finanzwirtschaft~Geldpolitik~Währung - Währungspolitik, Fachkategorie: Bankwirtschaft, Imprint-Titels: Pearson Higher Education, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Geldwirtschaft, Währungspolitik, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson, Verlag: Pearson, Länge: 253, Breite: 202, Höhe: 29, Gewicht: 1335, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Vorgänger: 2681068, Vorgänger EAN: 9781292268859 9781292094182, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,96,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Wie beeinflussen Zinsen die Wirtschaft? Welche Auswirkungen haben niedrige Zinsen auf den Konsum und das Sparen?
Zinsen beeinflussen die Wirtschaft, indem sie die Kosten für Kredite und Investitionen beeinflussen. Niedrige Zinsen können den Konsum ankurbeln, da Kredite günstiger sind und das Sparen weniger attraktiv wird. Gleichzeitig können niedrige Zinsen jedoch auch dazu führen, dass das Sparen weniger rentabel ist und langfristige finanzielle Ziele erschwert werden. **
-
Wie wirken sich hohe oder niedrige Zinsen auf die Wirtschaft aus?
Hohe Zinsen führen zu höheren Kosten für Kredite, was die Investitionen und den Konsum hemmt und somit das Wirtschaftswachstum verlangsamt. Niedrige Zinsen hingegen fördern die Kreditaufnahme, Investitionen und Konsum, was das Wirtschaftswachstum ankurbelt. Insgesamt können sowohl hohe als auch niedrige Zinsen die Inflation beeinflussen und die Stabilität der Wirtschaft gefährden. **
-
Wie wirken sich niedrige Zinsen auf die Kreditvergabe und die Wirtschaft aus?
Niedrige Zinsen führen zu günstigeren Krediten, was die Kreditvergabe erhöht und Unternehmen sowie Verbraucher dazu ermutigt, mehr zu investieren und auszugeben. Dies kann das Wirtschaftswachstum ankurbeln und die Beschäftigung fördern. Allerdings kann es auch zu einer Blasenbildung führen und langfristig zu finanziellen Risiken führen. **
Wie hoch sind die Zinsen bei Festgeld?
Die Höhe der Zinsen bei Festgeld hängt von verschiedenen Faktoren ab, wie zum Beispiel der Laufzeit des Festgeldkontos, dem aktuellen Zinsniveau und der jeweiligen Bank. Generell bieten Banken für Festgeldkonten mit längerer Laufzeit oft höhere Zinsen an als für kurzfristige Anlagen. Es lohnt sich daher, die Angebote verschiedener Banken zu vergleichen, um die besten Konditionen zu finden. Manche Banken bieten auch Sonderaktionen oder Bonuszinsen für Neukunden an, die das Zinsniveau zusätzlich beeinflussen können. **
Wie hoch sind die Zinsen für Festgeld?
Die Höhe der Zinsen für Festgeld hängt von verschiedenen Faktoren ab, wie zum Beispiel der Laufzeit des Festgeldkontos, dem aktuellen Zinsniveau und der Bank, bei der das Festgeldkonto eröffnet wird. Generell bieten Banken für Festgeldkonten in der Regel höhere Zinsen als für herkömmliche Sparkonten an. Es lohnt sich, die Zinsen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. Oftmals sind die Zinsen für Festgeldkonten mit längerer Laufzeit höher als für kürzere Laufzeiten. Es ist ratsam, sich vor der Eröffnung eines Festgeldkontos über die aktuellen Zinsen zu informieren. **
Top-Angebote
Produkte zum Begriff Vergleichsweise niedrige Zinsen:
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum EZB niedrige Zinsen?
Die Europäische Zentralbank (EZB) senkt die Zinsen, um die Wirtschaft anzukurbeln und das Wachstum zu fördern. Niedrige Zinsen machen es günstiger, Geld zu leihen, was Unternehmen dazu ermutigen soll, in Investitionen zu tätigen und Arbeitsplätze zu schaffen. Zudem sollen niedrige Zinsen die Inflation anheizen, da sie die Kreditvergabe und den Konsum ankurbeln. Die EZB reagiert auch auf wirtschaftliche Entwicklungen und versucht, durch die Steuerung der Zinsen die Preisstabilität und das Wirtschaftswachstum in der Eurozone zu unterstützen. **
-
Warum sind niedrige Zinsen schlecht?
Niedrige Zinsen können für Sparer und Investoren problematisch sein, da sie weniger Rendite auf ihre Ersparnisse und Investitionen erhalten. Dies kann dazu führen, dass Menschen weniger Anreize haben, Geld zu sparen oder zu investieren, was langfristig zu einer geringeren Wirtschaftsaktivität führen kann. Zudem können niedrige Zinsen zu einer Blasenbildung an den Finanzmärkten führen, da Investoren riskantere Anlagen bevorzugen, um höhere Renditen zu erzielen. Darüber hinaus können niedrige Zinsen die Rentabilität von Banken beeinträchtigen, da sie weniger Einnahmen aus Krediten erzielen. Dies kann sich negativ auf die Kreditvergabe und die Gesamtwirtschaft auswirken. **
-
Warum sind niedrige Zinsen schlecht für Banken?
Niedrige Zinsen sind schlecht für Banken, da sie ihre Gewinnmargen verringern. Banken verdienen Geld, indem sie Kredite zu höheren Zinssätzen vergeben als sie selbst zahlen müssen. Wenn die Zinsen jedoch niedrig sind, ist der Unterschied zwischen den Zinseinnahmen und den Zinsausgaben geringer. Dies kann die Rentabilität der Banken beeinträchtigen und sie dazu zwingen, ihre Kreditvergabe einzuschränken oder andere Einnahmequellen zu suchen. Niedrige Zinsen können auch dazu führen, dass Banken mehr Risiken eingehen, um höhere Renditen zu erzielen, was langfristig zu finanziellen Problemen führen kann. **
-
Wie beeinflussen Zinsen die Wirtschaft? Welche Auswirkungen haben niedrige Zinsen auf den Konsum und das Sparen?
Zinsen beeinflussen die Wirtschaft, indem sie die Kosten für Kredite und Investitionen beeinflussen. Niedrige Zinsen können den Konsum ankurbeln, da Kredite günstiger sind und das Sparen weniger attraktiv wird. Gleichzeitig können niedrige Zinsen jedoch auch dazu führen, dass das Sparen weniger rentabel ist und langfristige finanzielle Ziele erschwert werden. **
Ähnliche Suchbegriffe für Vergleichsweise niedrige Zinsen
-
Mishkin, Frederic: Economics of Money, Banking and Financial Markets, The, Global EditionEconomics of Money, Banking and Financial Markets, The, Global Edition , This title is a Pearson Global Edition. The Editorial team at Pearson has worked closely with educators around the world to include content which is especially relevant to students outside the United States. For courses in money and banking, or general economics. A unified framework for understanding financial markets The Economics of Money, Banking and Financial Markets brings a fresh perspective to todayGÇÖs major questions surrounding financial policy. Influenced by his term as Governor of the Federal Reserve, Frederic Mishkin offers students a unique viewpoint and informed insight into the monetary policy process, the regulation and supervision of the financial system, and the internationalization of financial markets. The 13th Edition provides a unifying, analytical framework for learning that fits a wide variety of syllabi. And core economic principles and real-world examples organize students' thinking and keep them motivated. After reading this text, students are well equipped to apply these financial models, terms, and equations to decisions that affect both their personal and professional lives. MyLab-« Economics is not included. Students, if Pearson Pearson MyLab Economics is a recommended/mandatory component of the course, please ask your instructor for the correct ISBN. Pearson Pearson MyLab Economics should only be purchased when required by an instructor. Instructors, contact your Pearson representative for more information. , > , Auflage: 13. Auflage, Erscheinungsjahr: 20210817, Produktform: Kartoniert, Autoren: Mishkin, Frederic, Auflage: 22013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Bank - Bankgeschäft ~Finanzwirtschaft~Geldpolitik~Währung - Währungspolitik, Fachkategorie: Bankwirtschaft, Imprint-Titels: Pearson Higher Education, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Geldwirtschaft, Währungspolitik, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson, Verlag: Pearson, Länge: 253, Breite: 202, Höhe: 29, Gewicht: 1335, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Vorgänger: 2681068, Vorgänger EAN: 9781292268859 9781292094182, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,96,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich hohe oder niedrige Zinsen auf die Wirtschaft aus?
Hohe Zinsen führen zu höheren Kosten für Kredite, was die Investitionen und den Konsum hemmt und somit das Wirtschaftswachstum verlangsamt. Niedrige Zinsen hingegen fördern die Kreditaufnahme, Investitionen und Konsum, was das Wirtschaftswachstum ankurbelt. Insgesamt können sowohl hohe als auch niedrige Zinsen die Inflation beeinflussen und die Stabilität der Wirtschaft gefährden. **
-
Wie wirken sich niedrige Zinsen auf die Kreditvergabe und die Wirtschaft aus?
Niedrige Zinsen führen zu günstigeren Krediten, was die Kreditvergabe erhöht und Unternehmen sowie Verbraucher dazu ermutigt, mehr zu investieren und auszugeben. Dies kann das Wirtschaftswachstum ankurbeln und die Beschäftigung fördern. Allerdings kann es auch zu einer Blasenbildung führen und langfristig zu finanziellen Risiken führen. **
-
Wie hoch sind die Zinsen bei Festgeld?
Die Höhe der Zinsen bei Festgeld hängt von verschiedenen Faktoren ab, wie zum Beispiel der Laufzeit des Festgeldkontos, dem aktuellen Zinsniveau und der jeweiligen Bank. Generell bieten Banken für Festgeldkonten mit längerer Laufzeit oft höhere Zinsen an als für kurzfristige Anlagen. Es lohnt sich daher, die Angebote verschiedener Banken zu vergleichen, um die besten Konditionen zu finden. Manche Banken bieten auch Sonderaktionen oder Bonuszinsen für Neukunden an, die das Zinsniveau zusätzlich beeinflussen können. **
-
Wie hoch sind die Zinsen für Festgeld?
Die Höhe der Zinsen für Festgeld hängt von verschiedenen Faktoren ab, wie zum Beispiel der Laufzeit des Festgeldkontos, dem aktuellen Zinsniveau und der Bank, bei der das Festgeldkonto eröffnet wird. Generell bieten Banken für Festgeldkonten in der Regel höhere Zinsen als für herkömmliche Sparkonten an. Es lohnt sich, die Zinsen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. Oftmals sind die Zinsen für Festgeldkonten mit längerer Laufzeit höher als für kürzere Laufzeiten. Es ist ratsam, sich vor der Eröffnung eines Festgeldkontos über die aktuellen Zinsen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.